この記事は、フリーランス実務資格「個人事業経営士・CFQ」監修のもと作成しています。
こんにちは。フリーランスひかるです。
2026年10月、「106万円の壁が撤廃された」というニュースを見かけませんでしたか?
パートで働く配偶者がいる家庭では、「え、うちの手取りはどうなるの?」と気になった人も多いと思います。
ただ、「撤廃」という言葉の印象と、実際に変わったことの間には、けっこう差があります。
あなたの家は、本当に大丈夫でしょうか?
今日は友達から聞いた話も交えながら、何が変わって、何が変わっていないのかを、表と図でわかりやすく整理します。
✅ この記事を読むとわかること
- 2026年10月に「何がなくなって、何が残ったのか」
- 年収ではなく「週20時間」と「会社の規模」で決まる、新しい社会保険の加入条件
- 106万円・130万円・178万円の壁の違いと、家計で確認する3つのこと
106万円の壁が撤廃されて何が変わった?なくなったのは「年収の基準」だけ
結論から言うと、2026年10月になくなったのは、「月額8.8万円(年収の目安で約106万円)以上」という賃金の基準だけです。
週の所定労働時間が20時間以上であること、勤務先が一定の規模以上であること、学生ではないことなど、ほかの条件はそのまま残っています。
つまり、「パートの人はみんな社会保険に入る」ことになったわけでも、「年収を気にせず働いてよくなった」わけでもありません。
『年収の壁』が『働く時間と会社の規模の壁』に変わった、というほうが近いです。
実は、最低賃金が上がった影響で、週20時間働けば月8.8万円はもう超える状況になっていました。
そのため、2026年10月の撤廃だけで急に加入が必要になる人は限られます。
家計への影響が大きくなるのは、会社の規模の条件が広がっていく2027年10月以降です。
まずは、この話を友達から聞いたときのことから書きますね。
「結局うちはどうなるの?」106万円の壁がなくなると聞いた友達のモヤモヤ
先日、パートで働いている友達とお茶をする機会がありました。
近況を話しているうちに、友達が「ニュースで106万円の壁がなくなるって言ってたでしょ?」と切り出しました。
「あれ、うちはどうなるの?って思って調べたんだけど、106万円、130万円、178万円って数字がたくさん出てきて、どれが自分に関係あるのかわからなくなっちゃって。
パート先に聞くのも、なんか気が引けるし」
旦那さんの扶養のまま働くほうがいいのか、自分で社会保険に入って働くほうがいいのか。
友達は、その分かれ道がどこにあるのかも、よくわからないままだったそうです。
「文章を読んでもよくわからないんだよね。図とか表にしてくれてたら助かるのに」
私は笑って「わかる」と返しましたが、人のことは言えません。
会社員時代の私は、社会保険や年金のことは「会社がなんとかしてくれるもの」と思っていて、仕組みを自分で調べたことがありませんでした。
帰り道、友達が言っていた「うちが対象なのかどうかも、よくわかってない」という一言が、ずっと頭に残りました。
「撤廃」という大きな言葉のかげで、多くの家庭が、「で、うちは?」のところで止まっているのかもしれない。そう思って、条件をひとつずつ整理してみることにしました。
106万円の壁撤廃後、社会保険に入る条件は?「年収」ではなく「時間」と「会社の規模」で決まる
まず、2026年10月以降の「パートなど短時間で働く人が、勤務先の社会保険(健康保険・厚生年金)に入る条件」を整理します。(厚生労働省「社会保険の適用拡大のスケジュール」、日本年金機構「短時間労働者の適用拡大」)
| 条件 | 内容 | 2026年10月の変化 |
|---|---|---|
| 週の所定労働時間 | 20時間以上 | 変わらない |
| 賃金(月額) | (旧)8.8万円以上=年収の目安で約106万円 | 撤廃された |
| 勤務先の規模 | 厚生年金の被保険者が51人以上の会社(パートなどの短時間労働者は人数に含まない) | 変わらない(2027年10月から段階的に拡大) |
| 雇用期間 | 2か月を超えて働く見込みがある | 変わらない |
| 学生 | 原則として対象外 | 変わらない |
表のとおり、加入するかどうかのカギは、「週20時間以上」と「勤務先の規模」です。
ここでいう20時間は、まず契約上の所定労働時間で判断されます。
実際の働き方と契約にズレがありそうなときは、勤務先や年金事務所に確認しておくと安心です。
賃金要件がなくなっても影響が小さいのはなぜ?最低賃金×週20時間で計算
「月額8.8万円」は、年収に直すと約106万円です。
ここで、全国の最低賃金がすべての都道府県で時給1,016円を超えていることに注目してみます。
1,016円 × 週20時間 × 52週 ÷ 12か月 = 約88,000円。
つまり、最低賃金で働いたとしても、週20時間働けば月8.8万円(年収約106万円)に届く計算です。
厚生労働省も、最低賃金がすべての都道府県で時給1,016円を超えたため、週20時間以上働く人は賃金要件を満たすようになる、と説明しています。
(厚生労働省「社会保険の適用拡大について」(PDF))
「106万円」という数字は、実質的にはもう「週20時間」の言い換えになっていた、ということですね。
だから、賃金要件の撤廃そのものより、次にお伝えする会社の規模のほうが、家計への影響は大きくなりそうです。
会社の規模の条件は2035年までに段階的になくなる
| 時期 | 対象になる会社(厚生年金の被保険者数) |
|---|---|
| 〜2027年9月 | 51人以上 |
| 2027年10月〜 | 36人以上 |
| 2029年10月〜 | 21人以上 |
| 2032年10月〜 | 11人以上 |
| 2035年10月〜 | すべての会社(規模の条件なし) |
友達のパート先のように、従業員が数十人くらいの会社は、2027年以降に順番に対象になっていきます。
「うちの会社は小さいから関係ない」と思っていても、数年のうちに当てはまる可能性があります。
会社によっては、規模の条件に当てはまる前から、自主的に社会保険へ加入させるところもあります。
勤務先の規模は、一度確認しておくといいですよ。
社会保険に入ると手取りはいくら減る?保険料と将来の年金を比べてみた
ここからは、いちばん気になる手取りの話です。社会保険に入ると、毎月の給料から健康保険料と厚生年金保険料が引かれます。
保険料は会社と本人で半分ずつ負担するので、本人が払うのは約半分です。
40歳未満の人で、2026年度の協会けんぽ(全国平均)の料率で、本人負担分を計算してみました。
| 月給の目安(年収) | 標準報酬月額 | 健康保険(子ども・子育て支援金込み) | 厚生年金 | 月の合計 | 年間の合計 |
|---|---|---|---|---|---|
| 約8.8万円(年収約106万円) | 8.8万円 | 4,457円 | 8,052円 | 12,509円 | 約15.0万円 |
| 約10.8万円(年収約130万円) | 11万円 | 5,571円 | 10,065円 | 15,636円 | 約18.8万円 |
(健康保険料率9.9%、子ども・子育て支援金0.23%、厚生年金18.3%を本人と会社で折半して計算した概算です。都道府県や健康保険組合で料率は異なり、雇用保険料は別にかかります。
協会けんぽ「令和8年度保険料率のお知らせ」)
年収106万円のあたりなら、年に15万円ほどが手取りから減る計算です。
「106万円を超えると手取りが減る」と言われてきたのは、この保険料が理由でした。
ただ、保険料は払いっぱなしではありません。
厚生年金に入ると、将来受け取る年金が上乗せされます。標準報酬月額が8.8万円の場合、1年加入するごとに、年金が年に約5,800円増える計算です。
さらに、病気やけがで働けないときの傷病手当金や、出産手当金など、扶養のままでは受けられない保障が、自分の名前で受けられるようになります。
また、パートの配偶者が勤務先の社会保険に入ると、会社員の配偶者の扶養(健康保険の被扶養者・国民年金の第3号被保険者)からは外れます。
会社の配偶者手当が「扶養に入っていること」を条件にしている場合は、手当にも影響するので、給与規定を確認しておきましょう。
なお、2026年10月以降に任意で社会保険へ加入した会社や、2027年10月以降の適用拡大で新たに対象になる会社では、会社が申し出れば、最大3年間、保険料の負担を軽くする「保険料調整制度」を使えることがあります。
対象は標準報酬月額が12.6万円以下の人で、負担が軽くなっても、将来の年金額は減りません。
(日本年金機構「保険料調整制度の概要」)
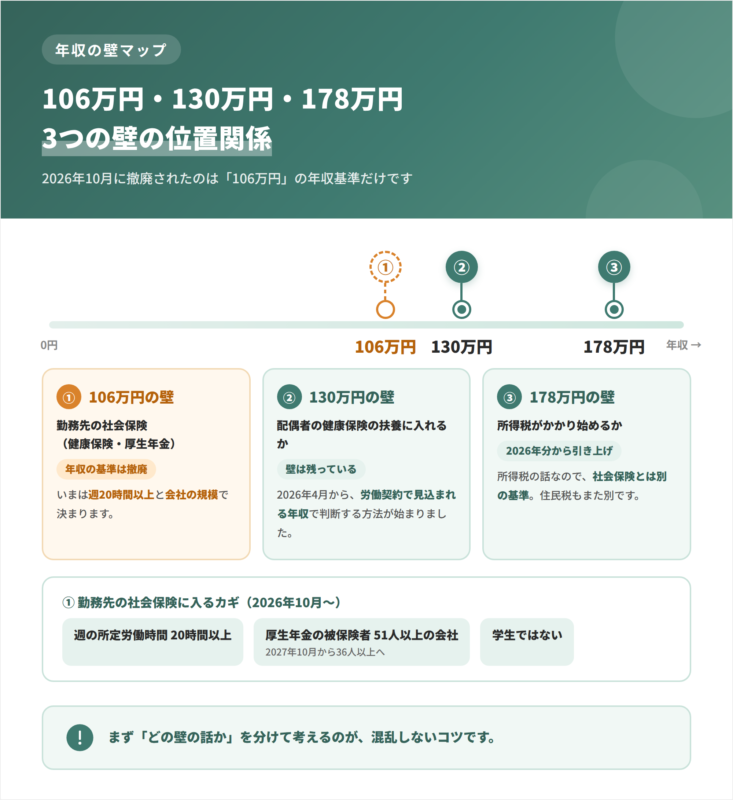
106万円・130万円・178万円の壁、何が違う?
3つの「壁」は、それぞれ見ている制度がバラバラです。
ここを混ぜてしまうのが、混乱のいちばんの原因です。
| 壁 | 何の基準? | 2026年の状況 |
|---|---|---|
| 106万円の壁 | 勤務先の社会保険に入るかどうか | 2026年10月に賃金要件が撤廃。週20時間・会社の規模などで判断 |
| 130万円の壁 | 配偶者の健康保険の扶養に入れるかどうか | 2026年4月から、労働契約で見込まれる年収で判断する方法が始まった |
| 178万円の壁 | 所得税がかかり始めるかどうか | 2026年分から約178万円まで引き上げ(住民税は別の基準) |
130万円の壁は、2026年4月から、労働契約書や労働条件通知書に書かれた内容から見込まれる年収が130万円未満なら、実際に残業などで130万円を超えても、扶養に入れる方法が始まりました(給与収入だけの人が対象)。
シフト制で労働時間がはっきりしない場合などは対象外になるので、契約内容の確認が大切です。
(日本年金機構「労働契約内容による年間収入での被扶養者の認定」)
178万円の壁は、所得税の話です。2026年分から、所得税がかからない年収の目安が約178万円まで上がりました。
くわしくは、「年末調整ってなんのこと?」と思ってた話。2026年は基礎控除UPで戻ってくる金額が変わりますで整理しています。
「106万円がなくなった=壁が全部なくなった」ではなく、130万円と178万円の壁は、それぞれ別の基準として残っています。
下の図は、3つの壁の位置関係をひとつにまとめたものです。
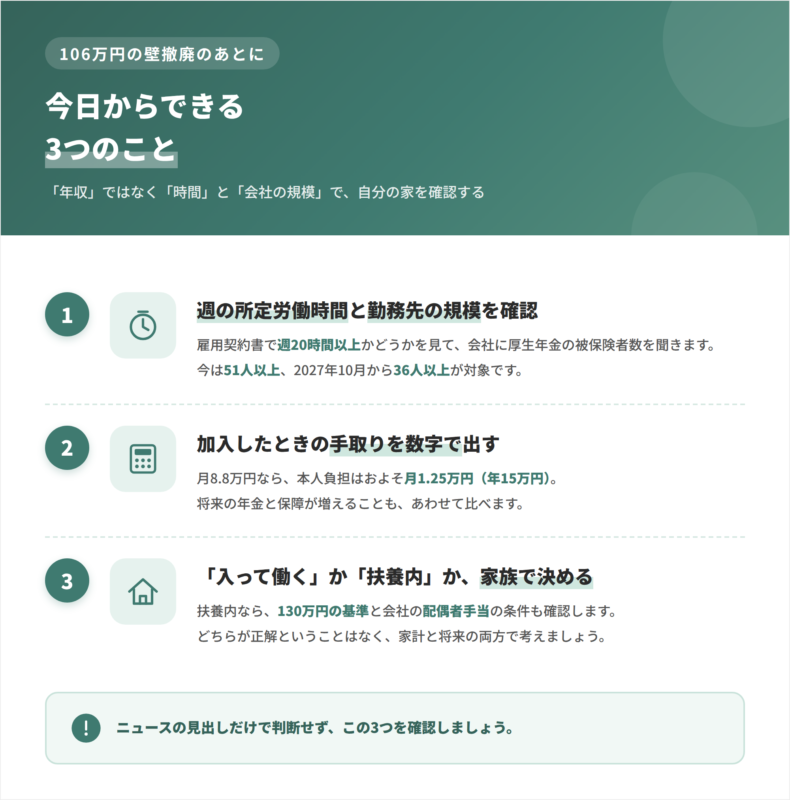
今日からできる3つのこと
あなたの家が「どの壁」に関係しているのかを、今日から確認してみましょう。
やる順番に3つのステップに分けます。
ステップ1、パートの配偶者の「週の所定労働時間」と「勤務先の規模」を確認する。
雇用契約書や労働条件通知書を見て、週に何時間働く契約になっているかを確認します。
あわせて、勤務先の厚生年金の被保険者が何人くらいいるのかを、会社に聞いてみましょう。
「週20時間以上」で「勤務先が対象の規模」なら、今のルールで社会保険の加入対象になります。
ステップ2、社会保険に入ったときの手取りを、数字で出してみる。
給与明細の金額をもとに、記事の中の表を見ながら、保険料がどれくらい引かれるのかを計算します。
加入の対象になりそうなら、勤務先の担当者に、いつから・いくら引かれるのかを確認しておくと安心です。
2027年10月以降に対象になる会社では、保険料調整制度を使うかどうかも聞いてみてください。
ステップ3、「加入して働く」か「扶養内で働く」か、家族で方針を決める。
社会保険に入ると、手取りは減りますが、将来の年金や保障は増えます。扶養内で働くなら、130万円の基準(2026年4月から労働契約ベース)と、会社の配偶者手当の条件もあわせて確認します。
どちらが正解というわけではないので、家計と将来の両方を見て決めましょう。
所得税の基準については、年末調整の記事でも解説しています。
この3つを確認しておけば、「ニュースの見出しだけで、安心したり慌てたりする」ことはなくなります。
あなたの家は大丈夫?3つの質問でセルフチェックしてみましょう。
106万円の壁撤廃に関するよくある疑問 
(個人事業経営士CFQ 監修)
Q1. 週20時間未満に抑えれば、社会保険には入らなくていいですか?
A:今のルールでは、週の所定労働時間が20時間未満なら、勤務先の社会保険の加入対象にはなりません。ただし、配偶者の扶養に入るための年収130万円の基準は別にあります。収入が増えたときは、そちらの基準も確認が必要です。
Q2. パート先が従業員50人以下の会社です。自分には関係ないですか?
A:2026年10月時点では、厚生年金の被保険者が51人以上の会社が対象なので、50人以下の会社は対象外です。ただし、2027年10月から36人以上、2029年10月から21人以上と、対象は段階的に広がります。会社が自主的に社会保険へ加入させる場合もあるので、勤務先に確認しておきましょう。
Q3. 社会保険に入ったら、将来の年金はどのくらい増えますか?
A:厚生年金の加入期間と、毎月の給料の額によって決まります。標準報酬月額が8.8万円の場合、1年加入するごとに、年金が年に約5,800円増える計算です。配偶者の扶養に入っている第3号被保険者のときは基礎年金のみなので、そこに上乗せされるイメージです。
Q4. 年収が130万円を超えたら、すぐ扶養から外れますか?
A:2026年4月から、労働契約書などで見込まれる年収が130万円未満であれば、残業などで実際の収入が超えても扶養に入れる方法が始まりました(給与収入のみの人が対象)。また、一時的に収入が増えた場合も、事業主の証明があれば、原則として連続2回まで扶養が続けられる仕組みがあります。
このように、年収だけでなく「時間」と「会社の規模」も見ると、自分の家の立ち位置が見えてきます!
まとめ|106万円の壁撤廃は「週20時間」と「会社の規模」で自分の家を確認する
2026年10月に撤廃されたのは、「月額8.8万円」という賃金の基準だけです。
社会保険に入るかどうかは、これからは「週20時間以上」と「勤務先の規模」で決まります。
会社の規模の条件は、2027年10月から段階的に広がり、2035年10月にはなくなる予定です。
「うちはどうなるんだろう」とモヤモヤしているなら、まずは雇用契約書で週の労働時間を確認するところから始めてみてください。
制度が動くたびに迷ったら、またこの記事に戻ってきてもらえればと思います。
社会保険、年金、税金の「壁」は、ニュースが出るたびに数字が変わって、ひとつずつ追うのは大変です。
こうした知識をまとめて体系的に身につける方法として、個人事業経営士CFQのような資格を選択肢の一つとして知っておくと安心です。
私自身、制度を体系的に学んでからは、新しいニュースが出ても、「これは自分に関係あるのか、ないのか」を自分で判断できるようになりました。
見出しの数字に振り回されなくなったのが、一番の変化です。
▼あわせて読みたい
フリーランスの社会保険、結局どれに入るの?損しない国保・年金・扶養・任意継続の選び方マップ
フリーランスの国民健康保険料はいくら?年収別シミュレーションと、扶養から外れた私の実額公開
✅ あなたの「税金・確定申告」に関する実務知識は大丈夫?
質問にチェックするだけで、あなたの今のレベルがわかります!
👉 フリーランス実務・チェックリスト
この記事の監修者 フリーランスひかる
大手IT企業に勤務後独立。フリーランス歴10年超。
報酬未払い、契約トラブル、ブラッククライアント案件…いろんな修羅場を経験してきました。
「あの時知ってさえいれば…」という後悔をバネに、フリーランスの人が同じ失敗をしないよう、自分の身を守る知識と、今日からできる対処法をお伝えしていきます。
※フリーランス実務資格「個人事業経営士CFQ」監修
※個人事業経営士(CFQ)は、当機構が認定する民間資格です。
※記事内の税制・社会保険の情報は2026年10月時点のものです。制度改正等により内容が変わる可能性があるため、申告の際は最新情報をご確認ください。