この記事は、フリーランス実務資格「個人事業経営士・CFQ」監修のもと作成しています。
こんにちは。フリーランスひかるです。
会社員だった頃、年末になると総務から茶封筒が配られて、生命保険料控除証明書を貼り付けるだけの作業だと思って「年末調整」を出していました。
正直、あれが何のための書類なのか、最後まできちんと理解していませんでした。
実はこの年末調整、「1年間で払いすぎた(または足りなかった)所得税を、12月の給与でまとめて精算する仕組み」というだけの、意外とシンプルな話なんです。
しかも2026年分は基礎控除の引き上げなど大きな制度変更があって、去年までと還付・徴収の感覚が変わる可能性があります。今日はこの仕組みと今年の変更点を整理します。
✅ この記事を読むとわかること
- 年末調整で税金が「戻る/取られる」理由の仕組み
- 2026年分から基礎控除・給与所得控除が引き上げられ、「178万円の壁」に変わったこと
- 新設の「特定親族特別控除」で、大学生年代の子がいる家庭の控除も変わること
年末調整で税金が戻ってくるのは、「見込みで多めに払っていたから」
結論から言うと、年末調整とは、毎月の給与から概算で天引きされていた所得税を、年末に「本当はいくら払うべきだったか」で計算し直して、過不足を精算する手続きです。
多く払いすぎていれば戻ってくるし、少なければ追加で取られる。
ただそれだけのことなのですが、私は会社員時代、この仕組みを最後まで理解しないまま書類を出し続けていました。
なぜ理解できていなかったのか、順を追って説明します。
なぜ「戻ってくる/取られる」のか、そもそもの仕組み
毎月の給与から天引きされている所得税(源泉徴収税額)は、あくまで「概算」です。
扶養家族の人数や生命保険料控除、住宅ローン控除といった、一人ひとり違う事情は考慮されていません。
そこで年末に、実際の1年間の給与総額と、生命保険料控除・地震保険料控除・扶養控除・基礎控除などを反映させて、本来納めるべき所得税額を再計算します。
概算で払いすぎていれば還付、足りなければ追加徴収、という精算が発生する仕組みです。
そして2026年(令和8年)分は、この計算の土台となる控除額が大きく変わります。
国税庁の情報によると、基礎控除は本則58万円から62万円に引き上げられ、合計所得489万円以下の場合はさらに時限特例が42万円上乗せされて、最大104万円になります。
給与所得控除の最低保障額も65万円から74万円に引き上げられ、結果として「103万円の壁」と呼ばれてきた課税最低限は「178万円の壁」に移動しました。
扶養親族の所得要件も、給与収入ベースで123万円以下から136万円以下に緩和されています。
さらに、19歳以上23歳未満の子などを対象にした「特定親族特別控除」が新設され、合計所得123万円以下(給与収入のみなら197万円以下)であれば、所得に応じて最大63万円の控除を受けられるようになりました。
いわゆる「大学生年代の年収の壁」が緩和された形です。なお、2024年分限りだった定額減税は2026年分では実施されません。(国税庁「No.1177 特定親族特別控除」)
つまり2026年分は、これまでと同じ働き方・同じ年収でも、控除額が増えている分だけ還付金の出方が変わる可能性がある、という年なんです。
2026年分の年末調整、何が変わった?変更点を一覧表で整理
2026年分の年末調整で、いちばん大きく変わったのは「控除の金額」です。
書類の書き方そのものより、計算の土台になる数字が動いています。
変更点を、これまでと並べて表にしました。
| 項目 | これまで | 2026年分 |
|---|---|---|
| 基礎控除(本則) | 58万円 | 62万円 |
| 基礎控除の時限特例 | なし | 合計所得489万円以下なら42万円を上乗せ(最大104万円) |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 所得税がかからない年収の目安 | 103万円(「103万円の壁」) | 178万円(「178万円の壁」) |
| 扶養親族の所得要件(給与収入ベース) | 123万円以下 | 136万円以下 |
| 特定親族特別控除 | なし | 新設(19歳以上23歳未満の子など、合計所得123万円以下で最大63万円) |
(国税庁の情報をもとにまとめています。詳しい条件は国税庁のサイトでご確認ください)
表のとおり、基礎控除と給与所得控除の最低保障額が上がった結果、所得税がかからない年収の目安は「178万円の壁」に移りました。
パートやアルバイトの収入がある家族がいる場合は、まず自分の家の年収がこの目安のどこにあるのかを確認してみてください。
なお、社会保険や住民税の「壁」は別の基準なので、混同しないように気をつけましょう。
社会保険の壁については、106万円の壁撤廃の記事で整理しています。
年末調整の書類を「なんとなく」出していた頃の話
会社員だった頃の私は、年末調整の書類を「よくわからないけど出さないといけないもの」として扱っていました。
生命保険料控除証明書をなくさないように保管して、渡された紙に金額を書き写す。それが全作業だと思っていたんです。
「基本的に(例外がなければ)払い過ぎた税金が戻ってきますよ」と最初から言ってくれていれば、もっと真剣に書類と向き合っていたと思います。
控除の種類を理解していなかったから、書類の意味も分からないまま出していただけで、性格や能力の問題ではなく、単純に知識が足りていなかったんですよね。
「これ書かなくていいですか?」と聞いて怒られた年末調整の記憶
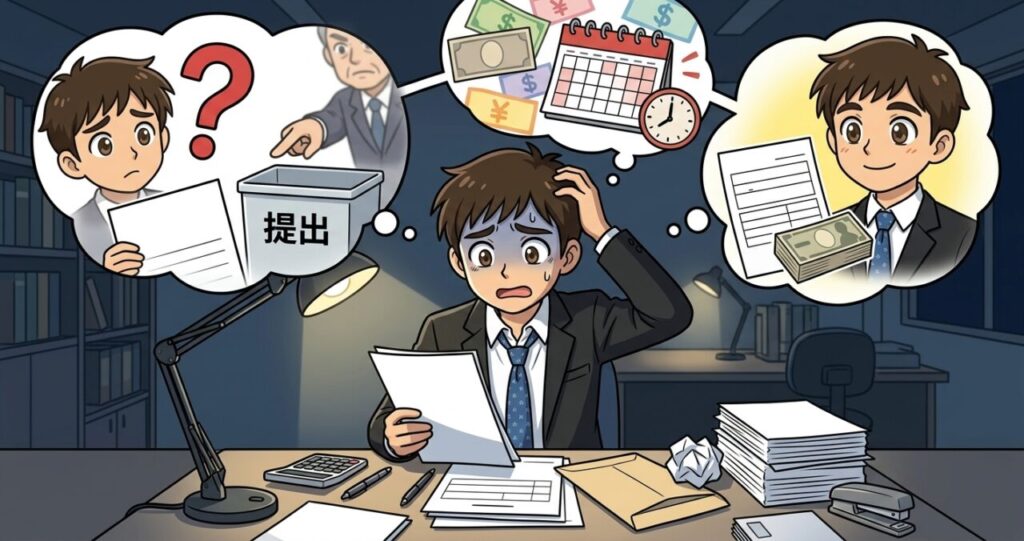
入社2年目くらいの年末、生命保険料控除証明書をどこかに紛失していました。
総務に「これ、書かなくていいですか?」と聞いたら「出せるものは出してください。戻ってくる額が変わりますよ」とだけ返されて、結局保険会社に再発行を頼む羽目になりました。
再発行の書類が届くまで2週間近くかかって、提出期限のギリギリに総務へ駆け込んだのを覚えています。
その年の給与明細を見たら、還付金が3万円ほど戻ってきていました。
ボーナスの端数みたいな感覚で、正直「ラッキー」くらいにしか思っていなくて、それが生命保険料控除のおかげなのか、扶養控除のおかげなのか、当時はまったく考えていませんでした。
結局、何にいくら効いていたのかを理解しないまま、毎年同じように書類を出して、戻ってきた金額に一喜一憂するだけの年末調整を何年も繰り返していました。
今日からできる3つのこと
毎年なんとなく出していた年末調整の書類を、今年は少し意味を理解したうえで出してみましょう。
3つのステップに分けます。
ステップ1、自分の「基礎控除額」がいくらになるか確認する。
2026年分は、合計所得489万円以下なら基礎控除が最大104万円に増え、給与所得控除の最低保障額も74万円に引き上げられます。結果として課税最低限は「178万円の壁」に移動しているので、パート・アルバイト収入がある方は年収の目安を確認しておきましょう。
ステップ2、大学生年代の子がいる場合は「特定親族特別控除」の対象か確認する。
19歳以上23歳未満の子などの合計所得が123万円以下(給与収入のみなら197万円以下)であれば、所得に応じて最大63万円の控除を受けられます。これまで「103万円・150万円の壁」を意識して働く時間を抑えていた家庭は、扶養控除の申告書を出し直す必要がないか確認しましょう。
ステップ3、年末調整で対応できない控除は確定申告が必要と知っておく。
医療費控除や、ふるさと納税でワンストップ特例を使わなかった分、副業で20万円を超える所得がある場合などは、年末調整だけでは完結せず自分で確定申告をする必要があります。年末調整の結果(源泉徴収票)を確認してから、確定申告が必要かどうかを判断しましょう。
この3つを押さえておけば、「なんとなく書類を出して、戻ってきた金額に一喜一憂するだけ」の年末調整からは抜け出せます。
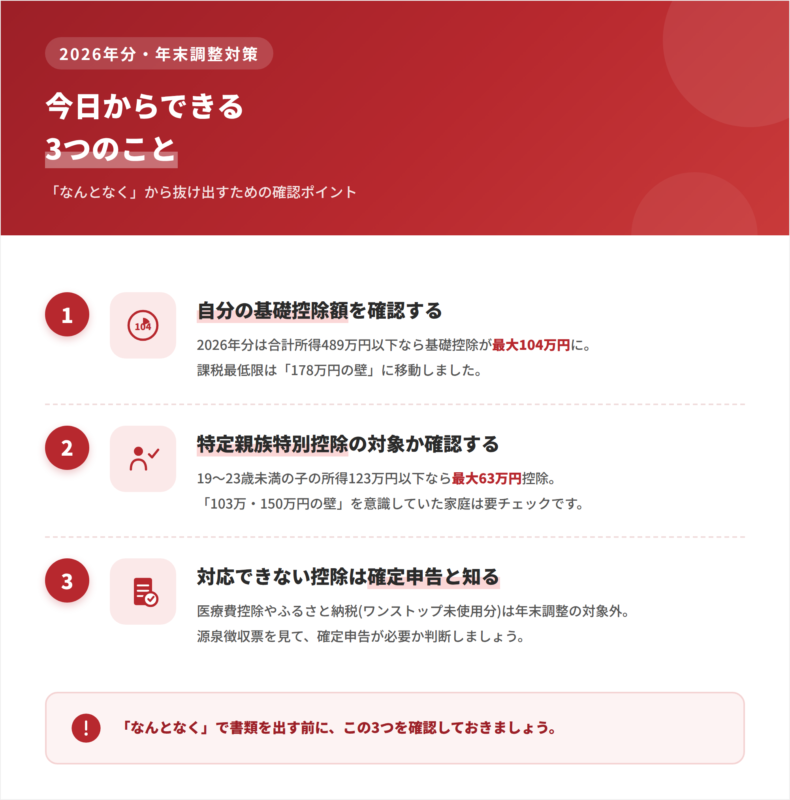
2026年分の年末調整、見落としがないか3つの質問でセルフチェックしてみましょう。
年末調整に関するよくある疑問 
(個人事業経営士CFQ 監修)
Q1. 年末調整と確定申告はどう違いますか?
A:年末調整は会社員やパート等の給与所得者を対象に、勤務先が代わりに所得税の過不足を精算する手続きです。医療費控除や、ふるさと納税でワンストップ特例を使わなかった分、副業で20万円を超える所得がある場合などは年末調整の対象外で、自分で確定申告する必要があります。
Q2. フリーランスや個人事業主も年末調整はありますか?
A:給与所得がない個人事業主は年末調整の対象外で、代わりに確定申告で1年分の所得と控除をまとめて計算します。ただし副業として給与収入がある場合は、その勤務先で年末調整を受けたうえで、事業所得等は別途確定申告が必要になります。
Q3. 2026年分の基礎控除引き上げで、還付額はどのくらい変わりますか?
A:合計所得489万円以下の場合、基礎控除は本則62万円に時限特例42万円が上乗せされて最大104万円になります(2024年分までの58万円と比べて最大46万円増)。給与所得控除の最低保障額も74万円に引き上げられるため、課税所得が下がり還付額が増える可能性がありますが、増加幅は所得水準によって異なります。
Q4. 大学生年代の子がいる場合、何が変わりますか?
A:2026年分から「特定親族特別控除」が新設され、19歳以上23歳未満の子などの合計所得が123万円以下(給与収入のみなら197万円以下)であれば、所得に応じて最大63万円の控除を受けられます。これまで「103万円・150万円の壁」を意識してアルバイトを抑えていた家庭も、働ける範囲が広がります。
このように、正しい知識があるだけで年末調整の見え方は変わります!
まとめ|年末調整は「仕組みを知れば」怖くない
年末調整は、毎月概算で払っていた所得税を、年末に「本当はいくら払うべきだったか」で計算し直す精算の手続きです。
2026年分は基礎控除・給与所得控除の引き上げで「178万円の壁」に変わり、特定親族特別控除も新設されたので、例年と還付・徴収の感覚が変わる年になりそうです。
書類の意味がよく分からないまま出している、という方は、今年はどの控除が自分に関係しているのか、一度確認してみてください。
迷ったらまたこの記事に戻ってきてもらえればと思います。
年末調整や確定申告に限らず、フリーランスが自分で把握しないといけない税金の制度は他にもたくさんあります。
ひとつずつ自分で調べるのは大変なので、こうした制度をまとめて体系的に身につける方法として、個人事業経営士CFQのような資格を選択肢の一つとして知っておくと安心です。
実際、こうした制度を体系的に学んでからは、経費や控除についての理解があいまいなままにせず、正しく整理して申告できるようになりました。
以前より、確定申告の書類を前にしても「何が自分に関係あるのか」がすぐに分かるようになった感覚があります。
▼あわせて読みたい
フリーランスが青色申告を先送りして18万円損した話と、今日から始める65万控除の全手順マップ
医療費控除は「10万円超えたら」だけじゃなかった。所得5%基準を知らなかった話
✅ あなたの「税金・確定申告」に関する実務知識は大丈夫?
質問にチェックするだけで、あなたの今のレベルがわかります!
👉 フリーランス実務・チェックリスト
この記事の監修者 フリーランスひかる
大手IT企業に勤務後独立。フリーランス歴10年超。
報酬未払い、契約トラブル、ブラッククライアント案件…いろんな修羅場を経験してきました。
「あの時知ってさえいれば…」という後悔をバネに、フリーランスの人が同じ失敗をしないよう、自分の身を守る知識と、今日からできる対処法をお伝えしていきます。
※フリーランス実務資格「個人事業経営士CFQ」監修
※個人事業経営士(CFQ)は、当機構が認定する民間資格です。
※記事内の税制情報は2026年9月時点のものです。制度改正等により内容が変わる可能性があるため、申告の際は最新情報をご確認ください。