
この記事は、フリーランス実務資格「個人事業経営士・CFQ」監修のもと作成しています。
こんにちは。フリーランスひかるです。
「医療費控除は、年間10万円を超えないと使えない」——そう思い込んでいませんか?
実はこれ、半分だけ合っていて、半分は違います。
✅ この記事を読むとわかること
- 医療費控除は「10万円」だけが基準じゃなく、所得が低い年ほど有利になる「5%基準」がある
- 家族分の医療費を合算できることや、通院の交通費が対象になる見落としがちなポイント
- 2026年12月末までの時限措置「セルフメディケーション税制」との使い分け
医療費控除って、実は「10万円」だけの制度じゃないんです
結論から言うと、医療費控除の基準は「10万円」と「総所得金額等の5%」のうち、低い方の金額です。
総所得が200万円未満なら、10万円ではなく「所得の5%」の方が基準になります。
仮に所得が100万円なら、5万円ということになりますね。
つまり、所得が低い年ほど、10万円未満の医療費でも控除が使えるケースがあるということ。
これ、私自身、独立してしばらく経つまで知りませんでした。
「うちは年10万も医者にかからないから関係ない」と思っていた話

独立して2年目くらいの頃、確定申告の時期になるたびに、医療費の話を聞くと「うちは関係ない」で片付けていました。
「レシートは取っておいた方がいいですよ」と言われても、風邪をひいたときに内科に行くくらいで、年間の医療費なんて数万円程度。10万円になんて、到底届かない金額です。
だから、薬局のレシートも、通院の領収書も、ろくに見ずに捨てていました。
そんなある日、知り合いの税理士と雑談していて「所得によっては5%基準になるの知ってます?」と言われ、初めて「10万円」以外の基準があることを知りました。
独立初年度で所得が低かった年、私はその基準にちょうど当てはまっていたはずでした。
「10万円」という数字だけが独り歩きしている理由
医療費控除の説明でよく見かけるのが「年間10万円を超えたら対象」という一文です。
これ自体は間違いではないのですが、「総所得200万円未満の場合は5%が基準になる」という例外が省略されて伝わっていることが多いんです。
結果、「うちは10万円も医療費を使わないから関係ない」と、自分で対象外だと決めつけてしまう人が少なくありません。
フリーランスほど「5%基準」の恩恵を受けやすい
フリーランスは特に、開業初期や案件の波によって、年によって所得が大きく変動しやすい働き方です。
総所得が200万円を下回る年は珍しくありません。
| 総所得金額等 | 医療費控除の基準額 |
|---|---|
| 200万円以上 | 10万円(固定) |
| 150万円 | 7万5,000円(150万円×5%) |
| 100万円 | 5万円(100万円×5%) |
表のとおり、所得が下がるほど基準額も下がります。「今年は所得が少なかったな」という年こそ、実は医療費控除のチャンスかもしれません。
知らずに捨てていたレシートの分だけ、損をしていた可能性があります。
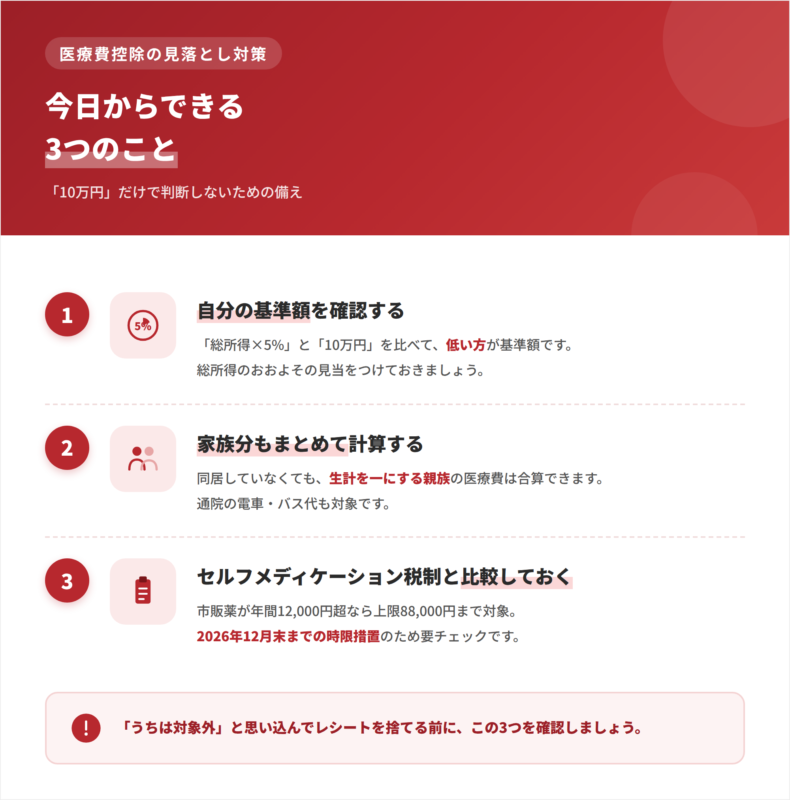
今日からできる3つのこと
「知らずに損をする」を防ぐために、3つのステップに分けます。
ステップ1、自分の基準額を確認する。
「総所得金額等×5%」と「10万円」を比べて、低い方が自分の基準額です。確定申告書や源泉徴収票で総所得のおおよその見当をつけておきましょう。
ステップ2、家族分もまとめて計算する。
医療費控除は、同居していなくても「生計を一にする」親族であれば合算できます。仕送りをしている実家の親の医療費も対象になることがあります。
また、通院のための電車・バス代も医療費に含められます(タクシー代は急を要する場合など一部の例外を除き対象外です)。
ステップ3、セルフメディケーション税制との比較をしておく。
対象の市販薬(スイッチOTC医薬品)の購入額が年間12,000円を超える場合、上限88,000円まで控除を受けられる「セルフメディケーション税制」という選択肢もあります。
ただし通常の医療費控除とは選択適用で、どちらか一方しか使えません。
この制度は2026年12月31日までの時限措置とされているため、今後の申告では対象かどうかを都度確認しておくと安心です。
この3つを押さえておけば、「うちは対象外」と思い込んでレシートを捨ててしまう状態からは抜け出せます。
医療費控除の見落としがないか、3つの質問でセルフチェックしてみましょう。
医療費控除に関するよくある疑問 
(個人事業経営士CFQ 監修)
Q1. 医療費控除は年間いくらから使えますか?
A:「10万円」と「総所得金額等の5%」のうち、低い方の金額を超えた分が対象です。総所得が200万円未満の場合は、10万円ではなく所得の5%が基準になります。
Q2. 家族の医療費もまとめて申告できますか?
A:できます。同居していなくても、生計を一にする配偶者や親族の医療費であれば合算して申告できます。仕送りをしている実家の親の医療費も対象になり得ます。
Q3. 通院の交通費は医療費控除の対象になりますか?
A:電車やバスなど公共交通機関の交通費は対象になります。タクシー代は、公共交通機関が利用できない状況など、やむを得ない場合を除き対象外です。
Q4. セルフメディケーション税制と医療費控除はどちらがお得ですか?
A:医療費全体が多い年は通常の医療費控除、市販薬の購入が中心で医療費全体は少ない年はセルフメディケーション税制が有利になりやすい傾向があります。両方を計算して比較したうえで、どちらか一方を選んで申告します。
このように、正しい知識があるだけで医療費控除の見落としは防げます!
まとめ|医療費控除は「10万円」だけで判断しない
医療費控除は「年間10万円を超えたら」という説明だけが独り歩きしがちですが、総所得200万円未満なら「所得の5%」が基準になります。
所得が低い年ほど、10万円未満でも対象になる可能性があるということです。
家族分の合算や通院の交通費も忘れずに、レシートは念のため残しておく。迷ったらまたこの記事に戻ってきて、自分の基準額を確認してみてください。
医療費控除に限らず、フリーランスが自分で確認しないといけない税金の制度は他にもたくさんあります。
ひとつずつ自分で調べるのは大変なので、こうした制度をまとめて体系的に身につける方法として、個人事業経営士CFQのような資格を選択肢の一つとして知っておくと安心です。
実際、こうした制度を体系的に学んでからは、確定申告の時期になっても「今年は何を見落としているだろう」と慌てることがなくなりました。
税理士に相談するときも、的を絞った質問ができるようになったと感じています。
▼あわせて読みたい
フリーランスの確定申告:いくらから必要?毎年ネット検索してしまう人が知っておきたい基本5つ
フリーランスが青色申告を先送りして18万円損した話と、今日から始める65万控除の全手順マップ
5万円ふるさと納税しても住民税が4.8万円安くならない理由。個人事業主・フリーランスの内訳を説明します
✅ あなたの「税金・確定申告」に関する実務知識は大丈夫?
質問にチェックするだけで、あなたの今のレベルがわかります!
👉 フリーランス実務・チェックリスト
この記事の監修者 フリーランスひかる
大手IT企業に勤務後独立。フリーランス歴10年超。
報酬未払い、契約トラブル、ブラッククライアント案件…いろんな修羅場を経験してきました。
「あの時知ってさえいれば…」という後悔をバネに、フリーランスの人が同じ失敗をしないよう、自分の身を守る知識と、今日からできる対処法をお伝えしていきます。
※フリーランス実務資格「個人事業経営士CFQ」監修
※個人事業経営士(CFQ)は、当機構が認定する民間資格です。
※記事内の税制情報は2026年9月時点のものです。制度改正等により内容が変わる可能性があるため、申告の際は最新情報をご確認ください。


