この記事は、フリーランス実務資格「個人事業経営士・CFQ」監修のもと作成しています。
こんにちは。
フリーランスひかるです。
「退職金がないから、iDeCoの受け取り方なんて考えても仕方ない」。
そう思っていませんか?
実は、退職金が少ない人やない人ほど、iDeCoの受け取り方で手元に残るお金が変わりやすいんです。
ただし、フリーランスには「退職金はないのに、退職金と同じ扱いになるお金」があります。
知らずに受け取る順番を決めると、2026年1月から変わった「10年ルール」で税金の控除が削られることも。
✅ この記事を読むとわかること
- 退職金が少ない・ない人のiDeCoが、一時金で受け取ると有利になりやすい理由
- 小規模企業共済とiDeCo、どちらを先に受け取るかと「10年ルール」「20年ルール」
- 受け取る順番と間隔がひと目でわかる早見表と、退職所得控除の計算式
退職金が少ない人のiDeCoは、一時金で受け取ると控除を丸ごと使いやすい
退職金がないのは、iDeCoの受け取りにとっては、むしろ好条件なんです。
iDeCoを一時金で受け取ると「退職所得」として扱われ、退職所得控除という大きな控除が使えます。
会社員で退職金が多い人は、この控除を退職金と分け合うことになります。
退職金がない人は、その枠をiDeCoだけで使えるわけです。
ところが、フリーランスの場合はここに落とし穴があります。
それに気づいたのは、仲間内のなにげない会話でした。
「共済もiDeCoも、60歳でまとめて受け取ればいいよね」と言われて
先日、フリーランス仲間と食事をしたときのことです。
老後の話になり、デザイナーの友人がこう言いました。
「うちら退職金ないじゃん。
だから小規模企業共済とiDeCo、両方やってるんだよね。
60歳になったら、どっちもまとめて一括でもらうつもり」
私もうなずきながら、取り分けたサラダをつついていました。
正直に言うと、iDeCoの受け取り方はいまだによくわかっていません。
まとめてもらえるなら、それが一番わかりやすい気もしました。
すると、向かいに座っていた経理代行をしている知人が、グラスを置いて言いました。
「それ、同じ年に受け取ると、控除は足し算にならないよ。
共済も退職金扱いだから。
しかも今年から、iDeCoを先にもらったときの間隔が10年に延びたし」
友人は「え、共済って退職金なの?」と聞き返し、話はそのまま別の話題に流れていきました。
私は帰りの電車で「小規模企業共済 iDeCo 同じ年」と検索してみたものの、出てくるのは会社員の退職金の話ばかりで、読み比べているうちに最寄り駅に着いてしまいました。
退職金がないから関係ない、と思っていた話が、どうやら自分にも関係あるらしい。
でも、何年ずらせばいいのか、どちらを先にすればいいのか、その夜はまだわかりませんでした。
iDeCoの受け取り方で税金が変わるのは「退職所得控除」の枠があるから
iDeCoは、60歳から75歳までの間で受け取りを始められます。
受け取り方は「一時金」「年金」「その併用」の3つです。
(iDeCo公式サイト「iDeCoの仕組み」)
| 受け取り方 | 税金の扱い | 使える控除 |
|---|---|---|
| 一時金(まとめて受け取る) | 退職所得 | 退職所得控除。控除後の金額をさらに2分の1にして課税 |
| 年金(分けて受け取る) | 雑所得(公的年金等) | 公的年金等控除。国の年金と合算して計算 |
| 併用 | 一時金部分は退職所得、年金部分は雑所得 | 両方 |
退職所得控除の額は、勤続年数で決まります。
iDeCoの場合は、掛金を払っていた期間(加入期間)が勤続年数の代わりになります。
| 勤続年数(iDeCoは加入期間) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 年数(最低80万円) |
| 20年超 | 800万円 + 70万円 ×(年数 − 20年) |
退職所得の金額は「(受け取った額 − 退職所得控除額)× 2分の1」で計算します。
(国税庁「No.1420 退職手当等を受け取ったとき(退職所得)」)
たとえば、iDeCoに25年加入していれば、控除額は800万円+70万円×5年で1,150万円。
退職金がなく、ほかに退職所得になるお金もなければ、受け取った額がこの範囲に収まる限り、税金はかかりません。
フリーランスの盲点は、小規模企業共済も「退職金」と同じ扱いになること
フリーランスの退職金代わりとしてよく知られているのが、小規模企業共済です。
共済金を一括で受け取ると、iDeCoの一時金と同じ「退職所得」扱いになります。
分割で受け取ると「公的年金等の雑所得」扱いです。
(中小企業基盤整備機構「小規模企業共済 制度の概要」)
つまり、会社の退職金がなくても、共済とiDeCoを両方一時金で受け取れば、退職所得が2つになるということ。
このとき、受け取るタイミングによっては、加入期間の重なった部分が控除から差し引かれます。
同じ年に受け取ると、控除は足し算にならない
同じ年に2つの退職所得を受け取ると、控除の計算に使う年数は「いちばん長い期間」が基準になります。
期間が重なっている部分は、二重に数えてもらえません。
(国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」)
たとえば、共済もiDeCoも同じ25年間かけていた場合。
同じ年に一括で受け取ると、控除は25年分の1,150万円が1回分だけ。
2つ合わせた受取額がこれを超えれば、その分は課税されます。
受け取る年をずらすなら「10年ルール」と「20年ルール」
年をずらして受け取る場合も、間隔が短いと、前に受け取った分と重なる期間が差し引かれます。
どれだけ空ければいいかは、どちらを先に受け取るかで変わります。
| 受け取る順番 | 期間の重なりが差し引かれる範囲 | 控除が削られない目安 |
|---|---|---|
| iDeCoが先 → 共済・退職金が後 | 後の受け取りの前年以前9年以内に、iDeCoを受け取っている場合(2026年1月1日以後に受け取ったiDeCoから) | 10年空ける(いわゆる10年ルール) |
| 共済・退職金が先 → iDeCoが後 | iDeCoを受け取る年の前年以前19年以内に、共済・退職金を受け取っている場合 | 20年空ける(いわゆる20年ルール) |
| 同じ年 | いちばん長い期間が基準。重なった期間は二重に数えない | ずらせないなら、片方を年金・分割で受け取ることも検討 |
iDeCoが先の場合、2025年までは「前年以前4年以内」、つまり5年空ければよいルールでした。
令和7年度の税制改正で、2026年1月1日以後に受け取るiDeCoの一時金からは「9年以内」に延び、10年空ける必要があります。
(国税庁「No.2735」、同上)
退職金がない人ほど「自分には関係ない」と思いがちですが、共済に入っているフリーランスは、会社員と同じ調整の対象になります。
これは損得のセンスの問題ではなく、知っているかどうかだけの差です。
会社員で退職金が少しある人や、早期退職を考えている人も同じです。
会社の退職金を先に受け取り、あとでiDeCoを一時金で受け取るなら、20年ルールが関係します。
ただし差し引かれるのは、会社の勤続期間とiDeCoの加入期間が重なっている部分だけ。
退職後にiDeCoを始めた期間は、重なりになりません。
辞めるタイミングで迷っている人は、退職日は月末か月末前日かもあわせて確認しておくと安心です。
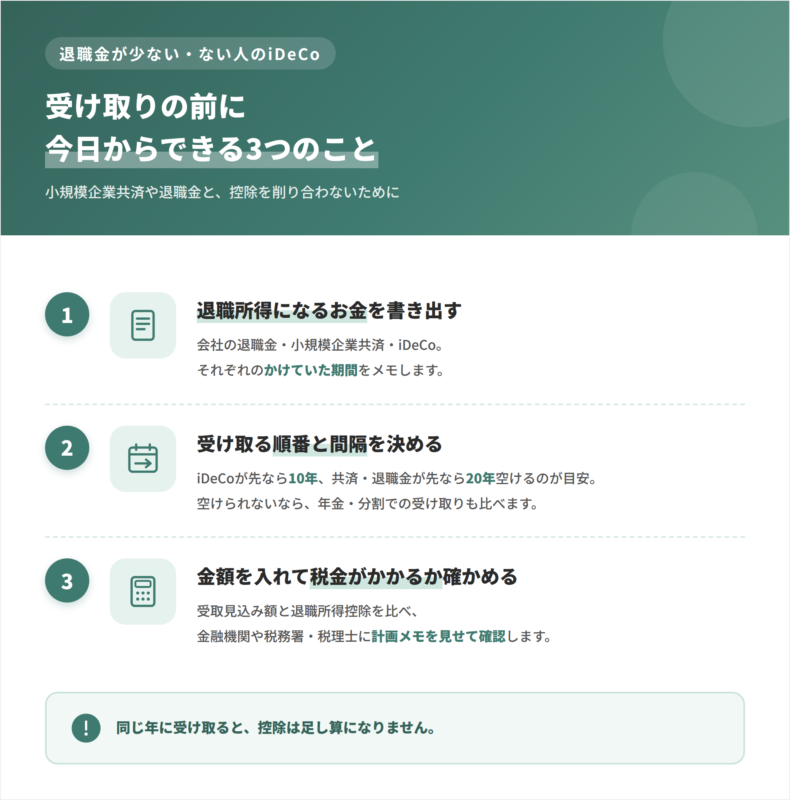
退職金が少ない・ない人がiDeCoの受け取りで今日からできる3つのこと
受け取りはまだ先でも、順番と間隔は今のうちに決めておけます。
やる順番に、3つのステップに分けました。
ステップ1、自分の「退職所得になるお金」を書き出す。
会社の退職金(過去の勤め先の分も含む)、小規模企業共済、iDeCo。
それぞれ、いつからいつまでかけていたか(勤続期間・加入期間)をメモします。
ステップ2、受け取る順番と間隔を、下の早見表で決める。
iDeCoが先なら10年、共済や退職金が先なら20年空けられるか。
空けられないなら、どちらかを年金や分割で受け取る案も並べておきます。
ステップ3、金額を入れて、税金がかかるかを確かめる。
受取見込み額と控除額を比べ、iDeCoの金融機関や税務署・税理士に計画メモを見せて確認すると確実です。
そのまま使える|受け取る順番と間隔の早見表
| あなたの状況 | iDeCoのおすすめの受け取り方 | 確認すること |
|---|---|---|
| 会社の退職金も共済もない | 一時金でも控除を使いやすい | 加入期間から控除額を計算し、受取見込み額と比べる |
| 小規模企業共済がある | 共済と受け取る年をずらすか、片方を年金・分割に | iDeCoが先なら10年、共済が先なら20年空けられるか |
| 会社の退職金が少しある | 退職金とiDeCoの期間の重なりを確認 | 勤続期間とiDeCoの加入期間が重なっている年数 |
| 同じ年に受け取るしかない | 併用や年金受け取りも比べる | いちばん長い期間の控除額を超える部分がないか |
書き写して使える|退職所得の受け取り計画メモ
■ 退職所得になるお金
・会社の退職金:[勤め先名][〇年〇月〜〇年〇月]受取[〇年・見込み〇万円]
・小規模企業共済:[加入〇年〇月〜]受取予定[〇年・〇歳][一括/分割/併用]
・iDeCo:[加入〇年〇月〜]受取予定[〇年・〇歳][一時金/年金/併用]

■ 受け取る順番と間隔
・先に受け取るもの:[  ]→ 後に受け取るもの:[  ]
・間隔:[〇年](iDeCoが先なら10年以上、共済・退職金が先なら20年以上が目安)

■ 控除の目安(加入期間〇年)
・20年以下:40万円 ×[〇年]=[〇万円]
・20年超:800万円 + 70万円 ×([〇年]− 20年)=[〇万円]

■ 確認先
・iDeCoの金融機関:[名前・電話]
・小規模企業共済:中小企業基盤整備機構
・税金の確認:[税務署/税理士]
この3つを済ませておけば、受け取る直前に慌てずに、控除を削らない順番を選べます。
あなたのiDeCoの受け取り順は大丈夫?3つの質問でセルフチェックしてみましょう。
iDeCoと退職金の受け取り方に関するよくある疑問 
(個人事業経営士CFQ 監修)
Q1. 退職金がない人は、iDeCoを一時金と年金のどちらで受け取ればいいですか?
A:ほかに退職所得になるお金がなければ、退職所得控除をiDeCoだけで使えるため、一時金が有利になりやすいです。ただし受取額が控除額を大きく超える場合や、国の年金が少なく公的年金等控除の枠が余る場合は、年金や併用のほうが税金が少なくなることもあります。
Q2. 2025年以前にiDeCoを受け取った人も、10年ルールの対象になりますか?
A:期間が9年以内に延びたのは、2026年1月1日以後に受け取ったiDeCoの一時金からです。2025年までに受け取ったiDeCoの一時金は、これまでどおり前年以前4年以内かどうかで判断します。手元の受け取り記録の日付を確認しておきましょう。
Q3. 小規模企業共済を65歳になる前に解約しても、退職所得になりますか?
A:事業をやめたときなどに受け取る共済金は退職所得になりますが、65歳未満で自分から任意に解約した場合の解約手当金は一時所得として扱われます。同じ共済でも受け取る理由で税金の扱いが変わるので、解約を考えたら先に中小企業基盤整備機構の窓口で確認してください。
このように、退職金がない人のiDeCoは、受け取る順番と間隔を決めておくだけで、控除を削らずに受け取れます。
まとめ|退職金が少ない人のiDeCoは、共済との受け取り順を先に決めておく
退職金が少ない・ない人のiDeCoは、一時金で受け取ると退職所得控除を使いやすくなります。
ただ、フリーランスの小規模企業共済も、一括で受け取れば退職所得です。
同じ年に受け取れば控除は足し算にならず、年をずらすなら、iDeCoが先で10年、共済が先で20年が目安になります。
受け取りが何十年も先だと、つい後回しにしたくなりますよね。
受け取りが近づいて迷ったら、またこの記事の早見表に戻ってきてください。
退職所得控除、共済の扱い、受け取る順番。
老後のお金の話は、いくつもの知識が絡み合っていて、一つずつ調べるのは大変です。
こうした実務の知識をまとめて身につける方法として、個人事業経営士CFQのような資格を、選択肢の一つとして知っておくと安心です。
【ここにひかるの体験を追記】
▼あわせて読みたい
副業するなら知っておきたい!あなたの会社は副業OK?さらに、本業の税金を節税するための「あの方法」とは
フリーランスの国民健康保険料が高すぎる理由【3つの落とし穴】任意継続で後悔した実体験も正直にお話します!
✅ あなたの「契約・トラブル」に関する実務知識は大丈夫?
質問にチェックするだけで、あなたの今のレベルがわかります!
👉 フリーランス実務・チェックリスト
この記事の監修者 フリーランスひかる
大手IT企業に勤務後独立。フリーランス歴10年超。
報酬未払い、契約トラブル、ブラッククライアント案件…いろんな修羅場を経験してきました。
「あの時知ってさえいれば…」という後悔をバネに、フリーランスの人が同じ失敗をしないよう、自分の身を守る知識と、今日からできる対処法をお伝えしていきます。
※フリーランス実務資格「個人事業経営士CFQ」監修
※個人事業経営士(CFQ)は、当機構が認定する民間資格です。
※記事内の税金・制度の情報は2026年10月時点のものです。受け取り方による税額は、加入期間や受取額、ほかの所得によって変わるため、実際に受け取る前に金融機関や税務署・税理士にご確認ください。