
この記事は、フリーランス実務資格「個人事業経営士・CFQ」監修のもと作成しています。
こんにちは。フリーランスひかるです。
副業の確定申告をするとき、所得の種類を「雑所得」にするか「事業所得」にするかで迷ったことはありませんか?
「開業届を出したから事業所得」「帳簿をつけているから大丈夫」と思っている人も多いのですが、実はそれだけでは決まらないケースがあります。
あなたの副業の所得区分、本当に大丈夫でしょうか?今日は、会社員時代に副業を始めた私の経験も交えながら、この2つの違いと判断の目安を整理します。
✅ この記事を読むとわかること
- 副業の所得が「雑所得」か「事業所得」かを分ける、2022年の通達改正のポイント
- 帳簿があっても雑所得になりうる「収入300万円以下・本業の10%未満」という目安
- 赤字の損益通算や青色申告65万円控除など、区分で変わる税金の差
副業は雑所得?事業所得?「開業届を出したから事業所得」とは限らない
開業届を出しても、それだけで事業所得になるわけではないんです。
今の判断基準の中心は「帳簿をつけて保存しているか」。
さらに、帳簿があっても副業の規模が小さいと、雑所得と判断されることがあります。
私もこのことを知らないまま、副業時代に開業届を出して、なんとなく事業所得のつもりでいました。
当時の話から書きますね。
副業のPC代で税金が戻ってきた日と、屋号口座のために出した開業届
会社員をしながら副業を始めたとき、最初に買ったのは仕事用のパソコンでした。
それを経費にして確定申告をしたら、会社の給料から天引きされていた税金の一部が戻ってきたんです。
「仕事道具を買ってお金が返ってくるって、すごい」。
当時の私は、それくらいの理解でした。
開業届を出したのも、深く考えた結果ではありません。
いくらかかるのか、どこに出せばいいのか、そもそも出さないといけないのかもわからず、しばらく放置していました。
背中を押したのは「屋号入りの銀行口座を作りたい」という、ちょっとカッコつけたい気持ち。
それがなければ、取引先ができてから?お金が入ってから?と、ずっと迷っていたと思います。
念願の屋号口座は、三菱UFJ銀行の「ビズステーションライト」で作りました。
使ってみると、スマホアプリはない。振込手数料も無料にならない。
残高を見るのも、決まった端末の決まったブラウザからだけ。
「屋号口座を持っている」という満足感と引き換えにしては、なかなかの不便さでした。
最近、SNSで「副業の赤字で給料の税金を取り戻そう」という投稿を見かけました。
そこについていた返信は「それ、帳簿がないと雑所得になって、給料とは相殺できませんよ」。
スクロールしながら、あのパソコン代のことを思い出していました。
あのとき戻ってきた税金は、今のルールに当てはめても、同じように戻ってきたんだろうか。
300万円以下の副業は雑所得?2022年の通達改正で「帳簿の有無」が基準に
まず、2つの所得の違いを整理します。
事業所得は、事業として継続的に行っている仕事から生まれる所得です。
業務に係る雑所得は、事業と呼べるほどの規模ではない副業などから生まれる所得のこと。
原稿料や講演料、ネットでの小さな仕事などが典型例です。
この線引きについて、国税庁は2022年8月に「副業収入300万円以下は原則雑所得」とする案を出しました。
ところが、パブリックコメントで7,000件を超える意見が集まり、同年10月の最終的な通達では基準が変わっています。
最終的な通達の考え方はこうです。
副業の取引を記録した帳簿を保存していない場合は、原則として雑所得。
ただし、収入が300万円を超え、事業所得と認められる事実がある場合は除く。
逆に言えば、帳簿を保存していれば、原則として事業所得に区分される、という整理です。
(国税庁「所得税基本通達35-2 改正」(PDF))
帳簿があっても雑所得になる?「収入300万円以下・本業の10%未満」という目安
ここが、あまり知られていないポイントです。
帳簿を保存していても、次のような場合は、事業と認められるかどうかを個別に判断するとされています。
- 副業の収入が例年300万円以下で、本業の収入に対する割合が10%未満の場合(収入が僅少と認められる場合の例)
- 赤字が続いていて、売上を増やす努力や黒字化への取り組みが見られない場合(営利性が認められない場合)
たとえば本業の年収が500万円の会社員なら、副業の収入が50万円未満の状態が続いていると、帳簿があっても雑所得と判断される可能性がある、ということです。
「帳簿さえつければ事業所得」という情報は、半分だけ正解なんですね。
雑所得と事業所得、どっちが得?区分で変わる税金の違い
区分が変わると、使える制度がかなり違ってきます。
| 項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 赤字を給与所得と相殺(損益通算) | できる | できない |
| 青色申告特別控除 | 最大65万円(要件あり) | 使えない |
| 赤字の繰り越し(純損失の繰越控除) | 青色申告なら3年間 | できない |
| 家族への給与(青色事業専従者給与) | 青色申告なら経費にできる | できない |
| 判断の中心 | 帳簿の保存+事業としての実態 | 帳簿なし、または規模が小さい |
特に大きいのが、1行目の損益通算です。
副業が赤字になったとき、事業所得なら給与所得と相殺して、会社の給料から天引きされた税金を取り戻せます。雑所得の場合、その赤字はなかったことになります。
私がパソコン代で受けた還付も、この損益通算の仕組みによるものでした。
なお、雑所得のままでも、帳簿やレシートの保管が不要になるわけではありません。
2022年分以降、前々年の雑所得の収入が300万円を超える人は、請求書や領収書などの書類を5年間保存する義務があります。
1,000万円を超える人は、確定申告のときに収支内訳書の添付も必要です。
開業届を出せば事業所得になる?私が勘違いしていた理由
当時の私は、開業届を出したことで「これで自分は事業をしている人」になった気がしていました。
でも開業届は、税務署に「事業を始めました」と知らせる届出です。
所得の区分を決めるのは、届出の有無ではなく、帳簿の保存状況や副業の実態のほうでした。
「開業届を出したのに雑所得?」と感じる人がいるのは、この2つがセットで語られがちだからだと思います。
開業届と一緒に青色申告承認申請書を出すのが一般的で、青色申告をするには帳簿が必須。
結果として「開業届を出した人=帳簿がある人=事業所得」という流れになることが多いだけなんです。
私が勘違いしていたのは、センスや能力の問題ではありませんでした。
所得には種類があって、その区分で税金の扱いが変わる、という知識がなかっただけ。
逆に言えば、この仕組みを知っているかどうかで、同じ副業でも手元に残るお金が変わります。
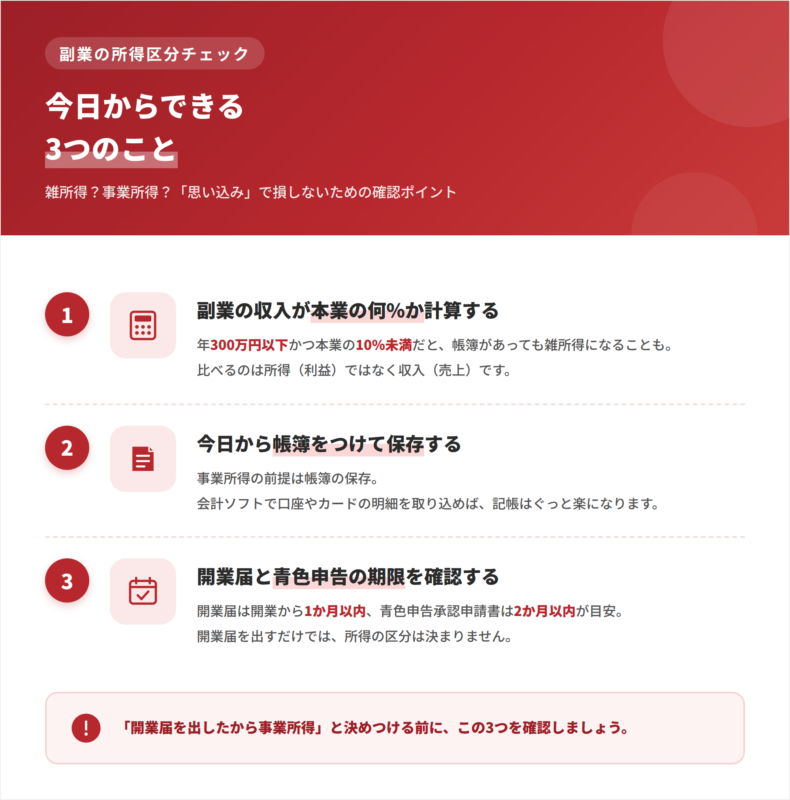
今日からできる3つのこと
自分の副業が雑所得と事業所得のどちらに近いのか、今日から確認してみましょう。やる順番に3つのステップに分けます。
ステップ1、副業の収入が「年300万円以下」「本業の10%未満」かを計算する。
去年の確定申告書や通帳を見て、副業の年間収入(売上)と、本業の給与収入(源泉徴収票の支払金額)を書き出します。副業の収入を本業の収入で割って、10%未満かどうかを確認しましょう。
所得(利益)ではなく、収入(売上)で比べるのがポイントです。
ステップ2、今日から帳簿をつけて、請求書や領収書を保存する。
事業所得として認められるための前提が帳簿です。
freee、マネーフォワード クラウド確定申告、やよいの青色申告オンラインなどの会計ソフトを使えば、銀行口座やクレジットカードの明細を取り込むだけで、日々の記帳がかなり楽になります。
記帳と保存のルールは、国税庁のページにまとまっています。
(国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」)
ステップ3、事業所得を目指すなら、開業届と青色申告承認申請書の期限を確認する。
開業届は、事業を始めた日から1か月以内に出すのが原則です。青色申告をしたい場合は、開業した日から2か月以内(1月1日〜15日に開業した場合はその年の3月15日まで)に青色申告承認申請書も出します。
青色申告の具体的な手順は、フリーランスが青色申告を先送りして18万円損した話と、今日から始める65万控除の全手順マップで詳しくまとめています。
この3つを確認しておけば、「開業届を出したから大丈夫」という思い込みで損をすることはなくなります。
あなたの副業の所得区分は大丈夫?3つの質問でセルフチェックしてみましょう。
副業の雑所得・事業所得に関するよくある疑問 
(個人事業経営士CFQ 監修)
Q1. 雑所得だと青色申告はできませんか?
A:できません。青色申告の対象になるのは、事業所得・不動産所得・山林所得がある人です。副業の所得が雑所得の場合、最大65万円の青色申告特別控除は使えません。なお、令和8年度税制改正大綱では、2027年分から、e-Taxと優良な電子帳簿などの条件を満たすと最大75万円に見直す方針が示されています。
Q2. 副業が赤字なら、会社の給料から引かれた税金は戻ってきますか?
A:副業が事業所得であれば、赤字を給与所得と相殺する「損益通算」ができるため、源泉徴収された所得税の一部が戻ってくる可能性があります。雑所得の赤字は給与所得と相殺できません。また、赤字が続いていて黒字化への取り組みが見られない場合は、そもそも事業所得と認められないことがあります。
Q3. 開業届はいつまでに出せばいいですか?
A:事業を始めた日から1か月以内に提出するのが原則です。出さなくても罰則はありませんが、青色申告をするには、開業届とは別に青色申告承認申請書を開業から2か月以内に出す必要があります。開業届を出しただけでは、所得の区分は決まらない点にも注意してください。
Q4. 副業の所得が20万円以下なら、申告しなくていいですか?
A:年末調整を受けている会社員で、給与以外の所得の合計が20万円以下なら、所得税の確定申告は原則不要です。ただし住民税には20万円以下の申告不要ルールがないため、お住まいの市区町村への申告が別途必要です。医療費控除などで確定申告をする場合は、20万円以下の副業所得も含めて申告します。
このように、所得の区分を知っているだけで、副業の税金の見え方は変わります!
まとめ|副業の雑所得と事業所得は「帳簿」と「規模」で決まる
副業の所得が雑所得か事業所得かは、開業届の有無ではなく、帳簿を保存しているかどうかが基本の判断基準です。
ただし、帳簿があっても、収入が例年300万円以下で本業の10%未満だったり、赤字が続いていたりすると、雑所得と判断されることがあります。
「自分はどっちなんだろう」とモヤモヤしているなら、まずは副業の収入と本業の収入を並べて、割合を計算するところから始めてみてください。
確定申告の時期に迷ったら、またこの記事に戻ってきてもらえればと思います。
所得の区分に限らず、副業やフリーランスの税金には、自分で把握しておかないといけない制度がたくさんあります。
ひとつずつ調べるのは大変なので、こうした知識をまとめて体系的に身につける方法として、個人事業経営士CFQのような資格を選択肢の一つとして知っておくと安心です。
私自身、制度を体系的に学んでからは、経費や所得の区分をあいまいにしたまま申告することがなくなり、以前よりも正しく節税できるようになりました。
「なんとなく戻ってきた」ではなく、「なぜ戻ってくるのか」を説明できるようになったのが、一番の変化です。
▼あわせて読みたい
フリーランスの開業届を出さないと罰則なくても65万円損する…と1年目の自分に言いたい
副業を始めたら住民税が2重徴収に…「普通徴収」を選べば回避できる!確定申告と市役所手続きをイラスト図解
✅ あなたの「税金・確定申告」に関する実務知識は大丈夫?
質問にチェックするだけで、あなたの今のレベルがわかります!
👉 フリーランス実務・チェックリスト
この記事の監修者 フリーランスひかる
大手IT企業に勤務後独立。フリーランス歴10年超。
報酬未払い、契約トラブル、ブラッククライアント案件…いろんな修羅場を経験してきました。
「あの時知ってさえいれば…」という後悔をバネに、フリーランスの人が同じ失敗をしないよう、自分の身を守る知識と、今日からできる対処法をお伝えしていきます。
※フリーランス実務資格「個人事業経営士CFQ」監修
※個人事業経営士(CFQ)は、当機構が認定する民間資格です。
※記事内の税制情報は2026年9月時点のものです。制度改正等により内容が変わる可能性があるため、申告の際は最新情報をご確認ください。


