この記事は、フリーランス実務資格「個人事業経営士・CFQ」監修のもと作成しています。
個人事業経営士(CFQ)は、一般社団法人ビジネス実務支援機構が認定する民間資格です。
フリーランス・個人事業主に必要な税務、確定申告、契約、法務、ビジネスマナーの知識を
横断的に扱います。全国のテストセンターでCBT方式(四肢択一50問・60分)で実施され、
正答率70%以上で合格。受験資格の制限はありません。
こんにちは。フリーランスひかるです。
子どもの教育費、学資保険で堅実に貯めるべきか、それとも新NISAで増やしにいくべきか。フリーランスは会社員と違って退職金もボーナスもないので、この判断を間違えると後から響きます。
実はここ最近、この悩みをさらにややこしくするニュースが出ました。2027年から「こどもNISA」という新しい非課税枠が始まる見込みなんです。
でも実は、「どっちが得か」で立ち止まっている時間そのものが、一番もったいなかったりします。
✅ この記事を読むとわかること
- 学資保険とNISA、それぞれの仕組みとリスクの違い
- 教育費が実際いくらかかるのか、公的データをもとにした目安
- 2027年開始予定「こどもNISA」の中身と、今のNISAとの使い分け方
学資保険とNISA、フリーランスはどっちを選ぶべき?
結論から言うと、フリーランスにとっての正解は「必要な金額の目安を先に出してから、元本保証がいる部分とリスクを取れる部分に分けて併用する」です。
どちらか一方に全額を賭ける考え方そのものが、実はつまずきの原因になっています。
理由はこのあと詳しく説明しますが、フリーランスは収入が保証されていない働き方だからこそ、教育費の準備だけは白黒つけたくなる。正直、私もこの「白黒つけたい病」で足が止まっていた時期がありました。
学資保険かNISAかで決められなくなる本当の理由
学資保険かNISAかで悩んで手が止まってしまうのは、比較する軸そのものがずれているからです。
学資保険は「貯蓄+保障」の商品で、契約者(親)に万一のことがあれば以降の保険料が免除され、満期金はそのまま受け取れます。一方でNISAは「投資」の制度で、保障はいっさいついていません。そのかわり運用で増える可能性があり、非課税で保有できる期間に制限がありません。
学資保険の返戻率(払い込んだ保険料に対して受け取れる金額の割合)は、現在は100%を超える商品が主流になってきています(フコク生命)。ただし、中途解約すると元本割れするリスクがある点は変わりません。
新NISAは、つみたて投資枠が年間120万円、成長投資枠が年間240万円、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で保有できる期間そのものに制限がありません(政府広報オンライン)。ただし投資である以上、元本割れのリスクをゼロにはできません。
つまりこの2つは、そもそも役割が違う商品を同じ土俵で比較しようとしていることになります。「保障」と「増やす」を一つの答えで解決しようとするから、比較検討が終わらなくなるわけです。
学資保険・NISA・こどもNISA(2027年開始予定)の違い
| 項目 | 学資保険 | 新NISA(現行) | こどもNISA(2027年開始予定) |
|---|---|---|---|
| しくみ | 貯蓄性の保険 | 非課税の投資制度 | 非課税の投資制度(未成年専用) |
| 元本保証 | 満期まで保有すれば原則あり | なし(元本割れの可能性) | なし(元本割れの可能性) |
| 年間の非課税枠目安 | 商品により異なる | つみたて投資枠 年120万円まで | 年60万円まで(見込み) |
| 生涯の非課税枠 | ― | 1,800万円 | 600万円(見込み) |
| 万一の保障 | 契約者に万一の際は保険料免除 | なし | なし |
| 開始時期 | いつでも加入可 | いつでも開始可 | 2027年1月以降見込み |
※こどもNISAは、令和8年度税制改正大綱(2025年12月公表)で示された内容にもとづく見込みの情報です。2026年9月時点では正式な法制化前のため、今後の制度の確定情報を確認する必要があります。
この悩みが多くのフリーランスに共通する理由
これは特定の誰かの失敗というより、フリーランス仲間から本当によく聞く話です。
会社員であれば、勤務先の福利厚生や退職金という「ベース」があるので、教育費の準備は純粋に「増やす」方向で考えられます。でもフリーランスには退職金がなく、収入も月によって波があります。だからこそ「万一の保障」への意識が強くなり、学資保険のような元本保証の商品に気持ちが寄りやすくなる。
その結果、教育費を長期の資産形成として考える機会そのものを逃してしまう。これは知識不足というより、フリーランスという働き方が持つ構造的な事情に近いものです。
学資保険とNISAの間で決められなかった、あるフリーランスの話
子どもの七五三の写真を選びながら、彼女はふと「学資保険、そろそろ決めなきゃ」とつぶやいた。
保育園のママ友グループでは、学資保険に入った、NISAで積み立てている、両方やっている、いろんな声が飛び交っていた。
どれも間違っていない気がして、逆に決められなくなっていた。
夫が「うちは共働きでもないし、ボーナスもないんだから、保険で確実に貯めた方が安心じゃない」と言った。
もっともな意見だと思う一方、去年ネットで見た「新NISA、非課税で運用益ゼロに」という見出しも頭の片隅に残っていた。
その夜、資料を並べたテーブルの上で、スマホがピロンと鳴った。フリーランス仲間のグループチャットに、こんな一言が流れてきた。
「うちは学資保険で確実な分だけ確保して、あとはNISAで積み立ててる。両方でいいと思うよ」
画面を見ながら、コーヒーを一口飲む。ぬるくなっていた。
「そっか、分けて考えればいいのか」
七五三の写真は、結局その日は選び終わらなかった。
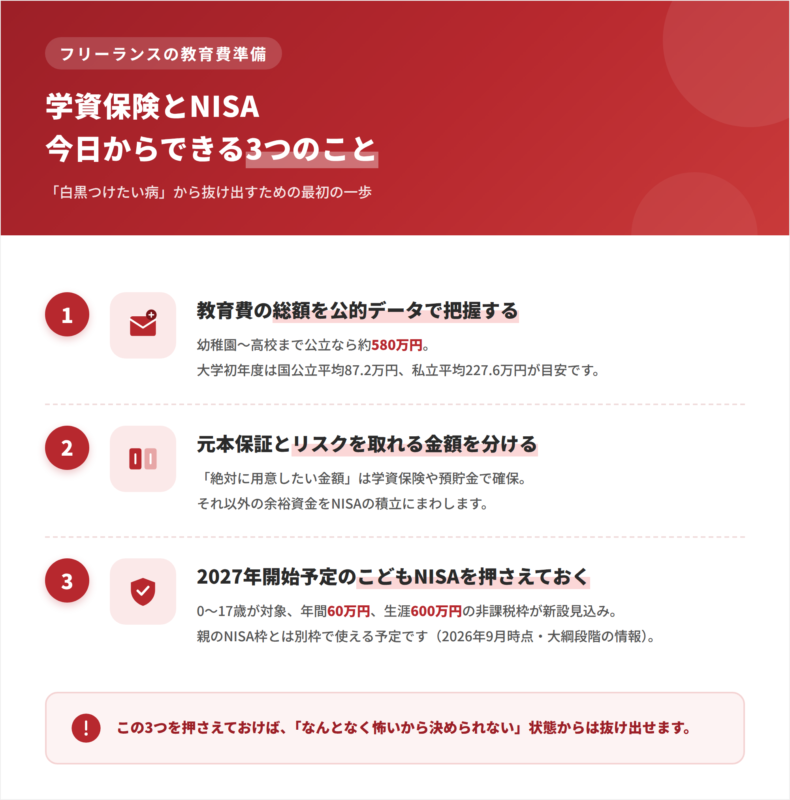
今日からできる3つのこと
まず何から手をつければいいのか、3つのステップに分けます。
ステップ1、教育費の総額を公的データで把握する。
文部科学省の令和5年度子供の学習費調査によると、幼稚園から高校まですべて公立に通った場合の学習費は、年間の数字を単純に足し合わせると総額約580万円になります(文部科学省)。
さらに大学に進学する場合、日本政策金融公庫の調査では初年度だけで国公立平均87.2万円、私立大学平均227.6万円(医歯系を除くと140.5万円)かかります(日本政策金融公庫)。
ステップ2、元本保証がいる金額とリスクを取れる金額を分ける。
大学の初年度費用など「絶対に用意しておきたい金額」は学資保険や預貯金で確保し、それ以外の余裕資金をNISAの積立にまわす、という分け方が現実的です。
ステップ3、2027年開始予定の「こどもNISA」情報を今のうちに押さえておく。
令和8年度税制改正大綱で示された内容では、0歳から17歳を対象に年間60万円、生涯600万円までの非課税枠が新設される見込みです(2026年9月時点、正式な法制化前の大綱段階の情報)。
親のNISA枠とは別枠になるため、始まれば教育費づくりの選択肢がもう一つ増えることになります。
この3つを押さえておけば、「なんとなく怖いから決められない」という状態からは抜け出せます。
学資保険とNISA、教育費づくりの土台は押さえられているか。3つの質問でセルフチェックしてみましょう。
学資保険とNISAに関するよくある疑問 
(個人事業経営士CFQ 監修)
Q1. 学資保険とNISAは併用してもいいですか。
A:併用できます。大学初年度などの確定額は学資保険や預貯金で確保し、残りをNISAで運用するという分け方が、収入が変動しやすいフリーランスには向いています。保障とリスク資産を分けて考えると、判断そのものがシンプルになります。
Q2. 積立NISAはいくらから始められますか。
A:金融機関によりますが、月100円や1,000円といった少額から始められるところもあります。まとまった余裕資金がなくても始められるので、教育費の準備を先延ばしにする理由にはなりません。
Q3. こどもNISAはいつから始まりますか。
A:2026年9月時点では、令和8年度税制改正大綱で示された制度で、施行は2027年1月以降が見込まれています。正式な法制化はこれからのため、詳細は今後の国会審議や制度の確定情報を確認する必要があります。
このように、正しい知識があるだけで教育費の準備は前に進みます!
まとめ|学資保険とNISA、フリーランスの教育費は「分けて」考える
学資保険とNISA、フリーランスが教育費を貯めるならどっちが正解かという問いへの答えは、「分けて考える」でした。
保障がいる部分と、増やしにいっていい部分を分けるだけで、悩んでいた時間がうそのように判断できるようになります。
2027年開始予定のこどもNISAのように、これからも制度は変わっていきます。迷ったらまたこの記事に戻ってきて、そのときの自分に合った配分を考え直してもらえたらと思います。
▼あわせて読みたい
個人事業主の税金・保険・年金【完全ガイド】
フリーランス保険料、国保+年金で高すぎる!年収別だと毎月いくら?【計算シミュレーター付き】
✅ あなたの「教育費の準備」に関する実務知識は大丈夫?
質問にチェックするだけで、あなたの今のレベルがわかります!
👉 フリーランス実務・チェックリスト
この記事の監修者 フリーランスひかる
大手IT企業に勤務後独立。フリーランス歴15年超。
報酬未払い、契約トラブル、ブラッククライアント案件…いろんな修羅場を経験してきました。
「あの時知ってさえいれば…」という後悔をバネに、フリーランスの人が同じ失敗をしないよう、自分の身を守る知識と、今日からできる対処法をお伝えしていきます。
※フリーランス実務資格「個人事業経営士CFQ」監修
 フリーランスひかる
※個人事業経営士(CFQ)は、当機構が認定する民間資格です。
※受験料・試験制度は2026年8月時点の情報です。最新の内容は公式サイトでご確認ください。